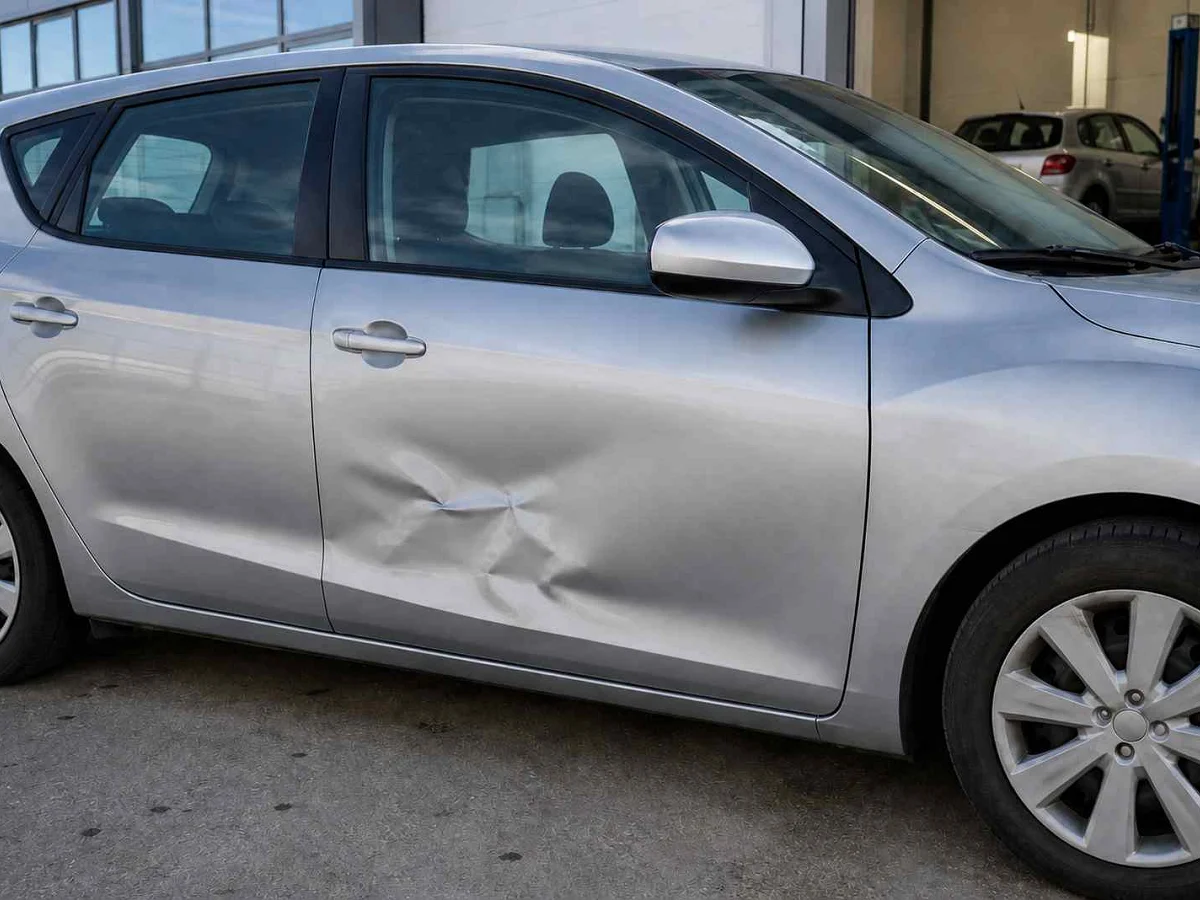
Някой те удари на кръстовището, вината е негова, протоколът е попълнен. Следващият въпрос е колко пари ще получиш и кой решава сумата. Обезщетението по Гражданска отговорност не е произволно число. Законът казва какво влиза в него, какво не влиза и по каква методика се смята щетата по колата.
От 1 октомври 2026 г. застрахователите смятат щетите по превозни средства по нова методика на Гаранционния фонд. Ако сега завеждаш претенция, промяната те засяга пряко.
Кой изчислява обезщетението по Гражданска отговорност
Сумата определя застрахователят на виновния водач, не твоят. Така е записано в чл. 499 от Кодекса за застраховането, както за щетите по имущество, така и за телесните увреждания.
За да започне процедурата, подаваш писмена претенция до този застраховател. С нея даваш точни данни за платежната сметка, по която да ти преведат парите. Прилагаш и документите за произшествието, например протокол за ПТП или двустранен констативен протокол. Как изглеждат първите стъпки на място, виж в ръководството за щета по Гражданска отговорност, когато си виновен и когато си пострадал.
Какво влиза в обезщетението
Чл. 493 от Кодекса изброява какво покрива застраховката при вреди на трети лица:
- неимуществените и имуществените вреди от телесно увреждане или смърт;
- вредите по чуждо имущество, най-често колата ти;
- пропуснатите ползи, ако са пряк и непосредствен резултат от увреждането;
- разумно направените разходи по предявяването на претенцията, включително съдебни разноски, присъдени в тежест на виновния.
Има и неща, които не се плащат. Пълния списък с изключенията ще намериш в гида какво покрива Гражданската отговорност и кога не важи.
Как се изчислява щетата по колата
Общото правило е, че обезщетението за вреди на имущество съответства на действителната стойност на причинените вреди. За моторните превозни средства законът добавя още едно изискване. Сумата се определя по методиката на Гаранционния фонд за уреждане на претенции за вреди по превозни средства.
На практика най-често се изчислява по експертна оценка, при която получаваш пари по калкулация на застрахователя. Методиката работи като долна граница. Застрахователят не може да ти предложи по-малко от сумата, която излиза по нея.
Какво се промени с новата методика от 1 октомври 2026
Близо двадесет години щетите по колите се смятаха по методика от 2006 г., приложена към Наредба № 24 на КФН. С промените в Кодекса за застраховането от 2025 г. методиката вече се приема от Гаранционния фонд, а с изменение на Наредба № 49, обнародвано на 25 август 2026 г., КФН заличи и старите препратки към нея.
Съветът на Гаранционния фонд прие новата методика на 1 април 2026 г. Самият фонд я прилага от 1 юли 2026 г., а застрахователите по Гражданска отговорност са длъжни да я прилагат от 1 октомври 2026 г. Целта е оценката на щетите да се доближи до реалните пазарни цени.
Промените засягат най-вече оценката на колата, боядисването и цената на труда, като добавят възможност действителната стойност на колата да се определя чрез специализирани електронни системи за оценка или по средни пазарни цени на аналогични автомобили, включително от платформи за продажба на коли. При леките автомобили материалите за боядисване се смятат по специализираните електронни програми за калкулация за конкретния модел, а при експертна оценка един сервизен човекочас е 7 евро.
Когато щетата е тотална
Кодексът за застраховането определя тоталната щета като увреждане, при което необходимият ремонт струва повече от 70% от действителната стойност на колата. Преди да изплати тотална щета за кола, регистрирана в България, застрахователят ще поиска удостоверение, че регистрацията е прекратена именно заради тоталната щета. Как се смята сумата в този случай и какво става с автомобила, разказахме подробно в статията за тотална щета на автомобил и колко ще ти плати застрахователят.
Обезщетение при телесна повреда или смърт
При пострадали хора се плащат два вида вреди. Неимуществените са болките и страданията. Имуществените са реалните финансови загуби, като разходите за лечение и пропуснатите ползи, които са пряк резултат от увреждането.
Размерът се определя по отделна методика на Гаранционния фонд, която съдържа критериите и икономическите фактори за обезщетяване. При смърт на пострадалия съпругът или партньорът, с когото е живял на съпружески начала, децата и родителите получават еднократно обезщетение по същата методика. По изключение право на обезщетение има и друг човек, ако е имал трайна и дълбока емоционална връзка с починалия.
Всичко това е в рамките на лимитите на полицата. Минималната застрахователна сума по закон е 6 450 000 евро за телесни увреждания и смърт и 1 300 000 евро за вреди на имущество, за всяко събитие, независимо колко са пострадалите.
Когато и ти имаш вина за произшествието
Съпричиняването намалява сумата. Застрахователят на виновния може да възрази, че и ти си допринесъл за вредите. Ако приносът на всеки участник не може да се установи, законът разпределя отговорността поравно, а всеки получава обезщетение за частта, за която не носи отговорност. Затова точният протокол и снимките от мястото често струват пари.
Срокове, лихви и какво правиш, ако не си съгласен
Сроковете са два и работят заедно. Първият е 15 работни дни, около три седмици, след като си представил всички документи, които застрахователят е поискал. Ако дотогава не ти е платил, започва да ти дължи законна лихва за забава. Вторият е три месеца от подаването на претенцията. Това е крайният срок, в който застрахователят трябва да се произнесе окончателно, тоест да плати или да ти обясни писмено защо отказва или защо още не може да определи сумата.
На практика, ако подадеш всички документи бързо, плащането трябва да дойде в рамките на тези 15 работни дни. Тримесечният срок е таванът за случаите, в които проверката се проточи. Ако обаче застрахователят ти е поискал документ и не си го представил, лихва за забава от изтичането на трите месеца не се дължи.
Обезщетението за произшествие в България се изплаща в евро. Ако застрахователят откаже, не плати в срок или предложи сума, с която не си съгласен, можеш да предявиш претенцията си пред съда. Юридическа консултация преди иск към съда е препоръчителна.
Ако виновният изобщо няма валидна застраховка, плаща друг. Кога и как се обръщаш към фонда, виж в статията Гаранционен фонд: кога плаща вместо застрахователя.
Често задавани въпроси
Плаща ли Гражданската отговорност обезценката на колата след катастрофа?
Не. Кодексът за застраховането изрично изключва обезценката на увреденото имущество. Плаща се ремонтът или действителната стойност на щетата, не спадът в пазарната цена.
За колко време трябва да ми платят обезщетението по ГО?
Ако си подал всички поискани документи, застрахователят трябва да плати до 15 работни дни след последния от тях, иначе дължи законна лихва. Най-късният срок за окончателен отговор е три месеца от подаването на претенцията.
Колко е човекочасът при експертна оценка по новата методика?
По методиката на Гаранционния фонд, която застрахователите прилагат от 1 октомври 2026 г., един сервизен човекочас е 7 евро. Това е долна граница, не таван.
Кой определя сумата, моят застраховател или този на виновния?
Застрахователят на виновния водач. Към своя застраховател се обръщаш само ако имаш каско и решиш да минеш през него.
Какъв е максималният размер на обезщетението по Гражданска отговорност?
Минималните лимити по закон са 6 450 000 евро на събитие за телесни увреждания и смърт и 1 300 000 евро на събитие за вреди на имущество.
Твоята полица е тази, която плаща, когато грешката е твоя
Всичко по-горе важи и в обратната посока. Ако ти си виновен, пострадалите получават обезщетение от твоята Гражданска отговорност. Затова е важно полицата да е валидна и сключена при застраховател, на когото имаш доверие. В SmartIns сравняваш офертите на всички големи застрахователи на едно място и сключваш онлайн за няколко минути. Виж цената на твоята Гражданска отговорност онлайн още сега.