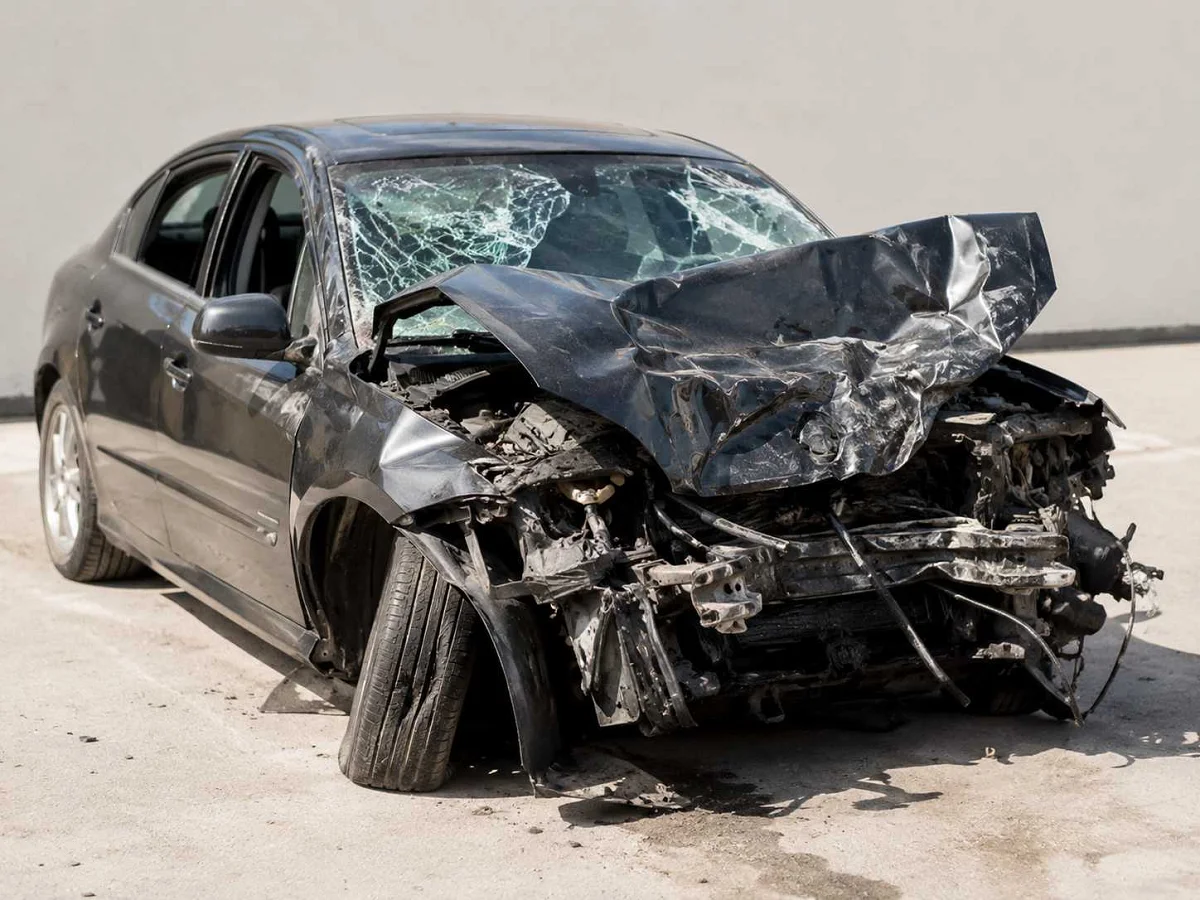
Колата ти е смачкана след тежко ПТП, наводнение или пожар и вече чуваш думите „тотална щета". Първият въпрос е винаги един и същ: колата за отписване ли е и колко пари реално ще видиш от застрахователя.
Тотална щета на автомобил не значи просто „много смачкана кола". Има точна законова граница, конкретна формула за обезщетението и една задължителна административна стъпка, без която застрахователят няма да плати. Всичко това е уредено в Кодекса за застраховането.
Кога една щета е тотална според закона
Тотална щета е налице, когато разходите за необходимия ремонт надвишават 70% от действителната стойност на колата към деня на събитието. Това е дефиницията в чл. 390, ал. 2 от Кодекса за застраховането и важи както за Каско, така и за щети по чужда Гражданска отговорност.
Прагът от 70% е законов минимум, не пожелание на застрахователя. Разпоредбата е императивна: застраховател не може да запише в общите си условия тотална щета при 60% или 65%, такава клауза е нищожна. Може да предложи по-благоприятни условия за теб (например тотал чак при 75%), но не и по-строги от закона.
На практика разграничението има две форми. „Икономически тотал" е когато ремонтът е технически възможен, но по-скъп от 70% и затова няма смисъл. „Фактически тотал" е когато колата изобщо не може да бъде възстановена да функционира нормално.
Как се смята и защо тук стават споровете
Всичко опира до две числа: колко струва ремонтът и колко струва колата. Разходите за ремонт се определят или по проформа фактура от сервиз при възстановяване в натура, или по експертна оценка при парично обезщетение. Действителната стойност е пазарната цена на колата непосредствено преди инцидента, спрямо марка, модел, година, пробег, техническо състояние и оборудване. Най-често действителната стойност на автомобила се изчислява от експерти на застрахователя.
Точно действителната стойност е най-честата точка на спор. Колкото по-ниско застрахователят оцени колата, толкова по-лесно ремонтът надхвърля 70% и щетата се обявява за тотална, но обезщетението пада. Ако смяташ оценката за занижена, имаш право да я оспориш, включително по съдебен ред с независима автотехническа експертиза. Разбирането на термини като действителна стойност и самоучастие помага да не се загубиш в преговорите, а повече по темата има в наръчника за ключовите термини в автомобилните застраховки.
Тотална щета по Каско и по Гражданска отговорност
Логиката на 70-те процента е една и съща, но кой плаща и колко зависи от това коя застраховка работи.
При Каско щетата е по твоята полица и застрахователят ти плаща по нейните условия, като приспада самоучастието, ако си договорил такова. Ако виновникът е друг шофьор, можеш да претендираш обезщетение от неговата Гражданска отговорност и имаш пряк иск срещу застрахователя му по чл. 432 от Кодекса за застраховането. При Гражданска отговорност няма самоучастие за теб като пострадал.
Ако виновникът няма валидна застраховка, обезщетението се търси от Гаранционния фонд. Какво се случва в този случай е разгледано подробно в статията за ПТП без Гражданска отговорност и кой плаща.
Колко пари реално ще получиш
Обезщетението при тотална щета е равно на действителната стойност на колата минус стойността на запазените, тоест годните части. Логиката е, че не бива да получиш повече от реално претърпяната вреда: колата остава при теб с някаква стойност и затова тя се приспада.
Върху това важат два тавана. Обезщетението не може да надхвърли застрахователната сума по полицата при Каско, а от нея се вади и самоучастието. Затова две коли с еднаква пазарна цена може да донесат различни суми според това какво е записано в полицата, което е добра причина да четеш какво точно съдържа полицата ти още при сключване.
Задължителната стъпка: сваляне от отчет
Преди да изплати тотална щета за кола, регистрирана в България, застрахователят изисква документ от регистрационните органи, че регистрацията е прекратена именно поради тотална щета. Това е изрично изискване на чл. 390, ал. 1 от Кодекса за застраховането.
Прекратяването става по искане на собственика на основание чл. 143, ал. 6, т. 1 от Закона за движението по пътищата, точно заради решение на застрахователя за тотална щета. Подаваш заявление, връщаш свидетелството за регистрация и табелите с регистрационен номер, а причината се отбелязва в документите. Предаваш всички изисквани от застрахователя документи и едва след това тръгва процедурата по плащане.
Често задавани въпроси
Какъв процент е тотална щета?
Над 70% от действителната стойност на колата. Ако ремонтът струва повече от 70% от пазарната цена на автомобила преди инцидента, щетата е тотална по чл. 390 от Кодекса за застраховането.
Мога ли да си запазя колата след тотална щета?
Да. Останките остават твои, но стойността на годните части се приспада от обезщетението. Ако предадеш колата на застрахователя, не се приспада нищо.
Длъжен ли съм да сваля колата от отчет?
За кола, регистрирана в България, да. Без документ за прекратена регистрация поради тотална щета застрахователят не изплаща обезщетението, съгласно чл. 390, ал. 1 от Кодекса за застраховането.
Ами ако не съм съгласен с оценката?
Имаш право да я оспориш, включително по съдебен ред с независима експертиза. Честа причина за спор е занижена действителна стойност, с която ремонтът изкуствено надхвърля 70%.
Тотална щета важи ли и по Гражданска отговорност, не само по Каско?
Да. Дефиницията от чл. 390 важи и когато си пострадал по чужда Гражданска отговорност. Тогава претендираш от застрахователя на виновника.
Колко бързо се плаща?
Плащането тръгва след като е доказана вредата, представен е документът за прекратена регистрация и всички останали документи, които е поискал застрахователят. Точните срокове зависят от разглеждането на претенцията и пълнотата на документите.
Провери цената си онлайн
Тотална щета е моментът, в който покритието и условията на полицата ти изведнъж имат значение в реални пари. Преди да подновяваш на автопилот, сравни какво получаваш и на каква цена.
Изчисли и сравни оферти за Гражданска отговорност онлайн за минути и виж къде условията са в твоя полза.