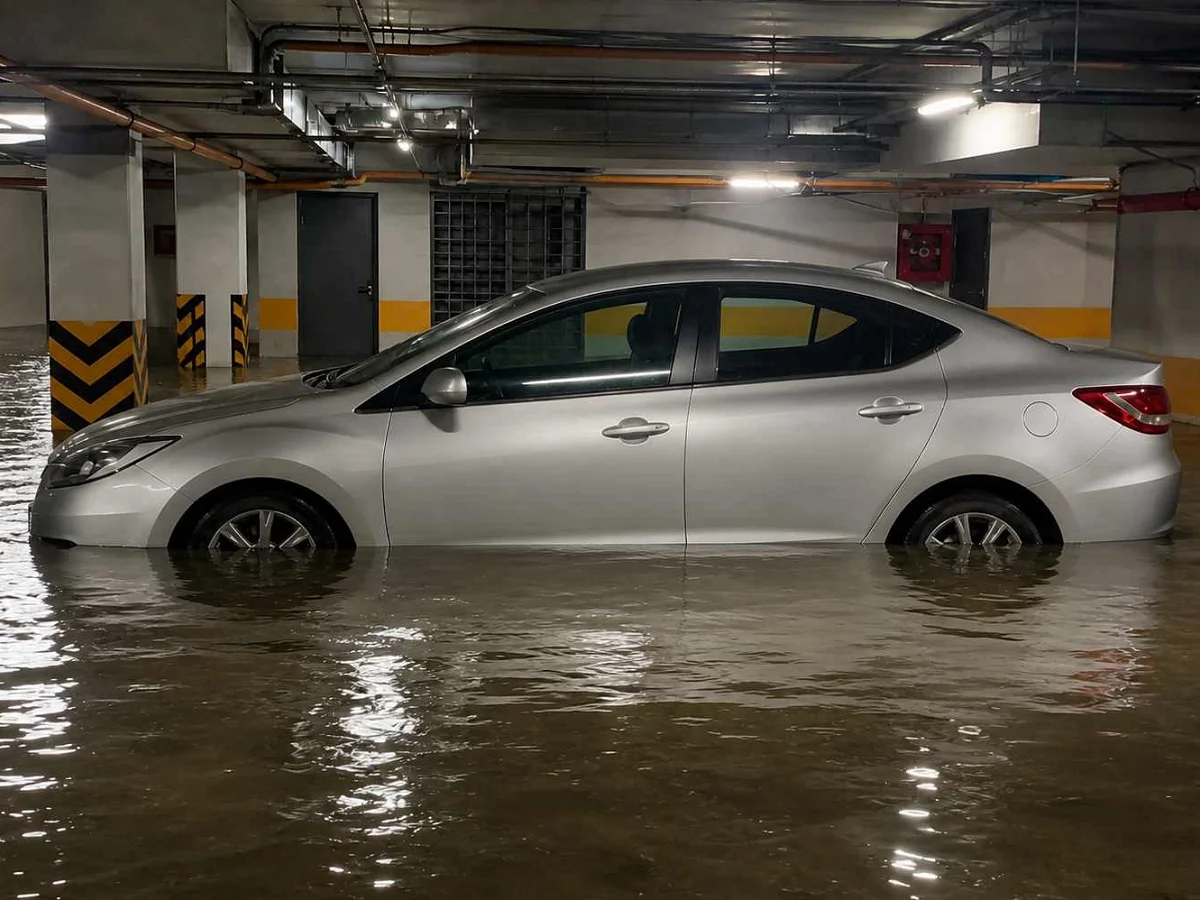
Представи си следната ситуация: след силен дъжд излизаш от работа и откриваш автомобила си в наводнен подземен паркинг. Водата е достигнала праговете, а в купето вече има влага.
Първата ти мисъл вероятно е колко ще струва ремонтът. Втората е дали Каско при наводнен автомобил ще го покрие. Добрата новина е, че застраховка Каско може да покрива щети от наводнение. Но има важни условия, които трябва да знаеш, особено когато водата е попаднала в двигателя.
Покрива ли Каско наводнен автомобил
Застраховката Гражданска отговорност изобщо не покрива щетите по собствения ти автомобил, включително причинените от природно бедствие. При Каско ситуацията е различна.
Много от предлаганите в България продукти включват покритие за природни бедствия, сред които попадат наводненията. Това обаче не означава, че всяка щета, причинена от вода, автоматично се обезщетява. Значение имат избраният застрахователен пакет, конкретните общи условия, причината за увреждането и поведението на водача. Например автомобил, залят от внезапно придошла вода, и автомобил, чийто водач съзнателно е навлязъл в дълбоко наводнен участък, могат да бъдат разглеждани различно при уреждането на щетата. Затова най-важният въпрос е какво точно покрива твоята полица.
Защо не трябва да палиш наводнен двигател
Водата се е оттеглила и автомобилът изглежда сравнително добре. Решаваш да опиташ да го запалиш. Точно това може да превърне една ограничена щета в изключително скъп ремонт.
Ако в двигателя е попаднала вода, опитът за стартиране може да причини сериозни механични повреди. Това явление е известно като хидроудар. При него водата, която практически не може да бъде сгъстена, попада в цилиндрите и може да доведе до увреждане на биели, бутала и други компоненти. Последствията понякога налагат основен ремонт или подмяна на двигателя.
Има и застрахователен риск. Ако след първоначалното наводнение собственикът предприеме действия, които увеличават вредите, може да възникне спор дали допълнителните увреждания подлежат на обезщетяване. Кодексът за застраховането задължава застрахования да положи максимални усилия да намали вредите, а ако не го направи, застрахователят има право да намали обезщетението (чл. 395, ал. 6).
Ако има съмнение, че вода е попаднала в двигателя, не опитвай да го стартираш. Потърси пътна помощ и професионална диагностика.
Какво да направиш, ако автомобилът ти е наводнен
Първите действия са важни както за безопасността, така и за последващата застрахователна претенция.
- Погрижи се за безопасността си. Не влизай в дълбока или бързо движеща се вода, за да стигнеш до автомобила. При непосредствена опасност потърси помощ на телефон 112.
- Не стартирай двигателя. Дори автомобилът да изглежда изправен, водата може вече да е достигнала чувствителни компоненти.
- Направи снимки и видео. Заснеми нивото на водата, автомобила, околното пространство и видимите увреждания. Не излагай себе си на опасност заради снимките.
- Уведоми застрахователя възможно най-скоро. Попитай какви документи са необходими, дали трябва да бъде уведомена компетентна институция и как да организираш преместването на автомобила.
- Организирай безопасно транспортиране. Ако автомобилът не може да се движи безопасно, използвай пътна помощ. Запази документите за направените разходи.
- Не започвай ремонт без съгласуване. Осигури възможност за оглед от застрахователя. Ако са необходими спешни действия за предотвратяване на допълнителни вреди, документирай ги и следвай дадените указания.
При природно бедствие застрахователят може да изиска и документ, удостоверяващ събитието, например от компетентна служба. Конкретният списък зависи от обстоятелствата и условията на полицата.
В какъв срок трябва да уведомиш застрахователя
Общият срок за уведомяване при имуществена застраховка е 7 работни дни от узнаването за събитието, освен ако договорът предвижда друг подходящ срок (чл. 403). Договореният срок за подобни щети не може да бъде по-кратък от 3 работни дни.
Не приемай автоматично, че разполагаш със 7 работни дни. Възможно е конкретната ти полица да изисква уведомяване в по-кратък срок.
Пропускането на срока само по себе си не означава непременно автоматичен отказ. Законът поставя допълнителни условия, свързани с възможността за установяване на обстоятелствата по събитието. Въпреки това най-разумното решение е да уведомиш застрахователя незабавно.
Може ли застрахователят да откаже обезщетение
Възможно е, но отказът трябва да има правно и договорно основание. Особено внимание заслужават случаите, при които водачът е преминал през наводнен пътен участък въпреки очевидната опасност или е предприел действия, увеличили щетите. При подобни ситуации се изследват причините за увреждането, приложимите изключения и задълженията на застрахования.
Кодексът за застраховането урежда задължението за предотвратяване и ограничаване на вредите, както и основанията за отказ от обезщетение. Когато застрахованият не е ограничил вредите, законът дава на застрахователя право да намали обезщетението. Отказът е възможен само на основанията, изрично изброени в закона. Самото наличие на вода в двигателя не означава, че застрахователят непременно има право да откаже плащане.
Провери дали общите условия на полицата ти не съдържат изрично изключение за вода в двигателя при преминаване през наводнен участък. Такава точка може да реши изхода на цялата претенция. Ако не си сигурен как се прилага за твоя случай, попитай застрахователя си или се свържи със застрахователен брокер, преди да предприемеш нещо по автомобила.
Всеки случай трябва да бъде преценен според фактите, договора и закона.
Колко време има застрахователят, за да изплати обезщетението
При стандартните претенции по Каско Кодексът за застраховането предвижда произнасяне в срок до 15 работни дни след представянето на всички необходими доказателства. В този срок застрахователят трябва да определи и изплати обезщетението или да постанови мотивиран отказ.
Когато не са представени всички необходими доказателства, застрахователят по правило трябва да се произнесе не по-късно от 6 месеца след предявяването на претенцията.
Ако не си съгласен с определения размер на обезщетението, можеш да подадеш жалба до застрахователя, а при нужда и до Комисията за финансов надзор.
Понякога водата нанася толкова поражения, че ремонтът излиза по-скъп от самия автомобил. Какво става тогава, виж в статията за тотална щета на автомобил.
Как да избереш подходящо Каско
Когато сравняваш предложения за автомобилна застраховка, не гледай само годишната цена. Провери дали са включени природните бедствия, какви са изключенията за увреждания от вода, как се определя обезщетението и дали разполагаш с пътна помощ.
Обърни внимание и на начина на ремонт: в официален сервиз, доверен сервиз или чрез изплащане на обезщетение по експертна оценка. Разликите между отделните продукти могат да бъдат съществени.
Същите въпроси стоят и при други щети от времето. Виж кой плаща щетата от градушка, а ако бурята е съборила клон върху колата, прочети какво става при паднало дърво.
Често задавани въпроси
Покрива ли Гражданската отговорност наводнена кола?
Не. Гражданската отговорност покрива щетите, които причиняваш на други. Твоят автомобил е защитен при наводнение само ако имаш Каско с покритие за природни бедствия.
Какво е хидроудар?
Повреда в двигателя, при която вода попада в цилиндрите и двигателят бъде завъртян. Водата практически не се сгъстява и може да увреди биелите и буталата.
Мога ли да запаля колата, ако водата е стигнала само до праговете?
По-безопасно е да не го правиш, преди сервиз да провери двигателя. Отвън не винаги можеш да прецениш дали вода е стигнала до него.
Колко време имам да съобщя на застрахователя за наводнението?
По закон 7 работни дни от узнаването, освен ако полицата предвижда друг срок. Той не може да е по-кратък от 3 работни дни.
Мога ли да ремонтирам колата преди огледа?
Не трябва. Застрахователят има право на оглед, а ремонт без съгласуване отваря спор за размера на щетата.
Ще получа ли обезщетение, ако съм влязъл с колата в наводнена улица?
Зависи от полицата и обстоятелствата. Някои общи условия съдържат изключения за подобни случаи, затова ги провери или попитай застрахователя или брокера си.
Избирай внимателно, действай разумно
Наводнението може да увреди автомобила за минути, но последствията да се усещат с месеци. Подходящата застраховка Каско може да помогне за ограничаване на финансовите загуби. Също толкова важно е обаче да реагираш правилно след събитието.
Запомни най-важното: не стартирай наводнен автомобил, документирай щетите и се свържи със застрахователя възможно най-скоро. Да разчиташ на правилния застрахователен брокер може да ти спести проблеми, дори при неблагоприятно събитие.
Каското е по избор, но Гражданската отговорност е задължителна. Ако искаш да сравниш предложения за нея, можеш да го направиш онлайн чрез SmartIns, без обикаляне по офиси.