Гражданска отговорност имаш, защото без нея не можеш да караш законно. Но всеки път, когато подновяваш полицата, изниква същият въпрос: да добавиш ли и Каско, или да останеш само на задължителното. Разликата в цената понякога не е малка, а ползата зависи изцяло от колата ти и от това как я използваш.
Тази статия подрежда решението Каско или Гражданска отговорност по критерия, който има значение: кой плаща за твоята кола, когато нещо се случи. Отговорът рядко е еднакъв за две различни коли.
Каква е разликата между Каско и Гражданска отговорност
Гражданска отговорност покрива щетите, които ти нанасяш на другите. Ако си виновен за катастрофа, застрахователят плаща на пострадалия, на неговата кола и на неговото здраве. Твоята собствена кола остава за твоя сметка. Затова ГО е задължителна: тя защитава хората около теб, не теб. За това какво точно влиза и какво остава извън покритието виж пълния гид какво покрива Гражданска отговорност.
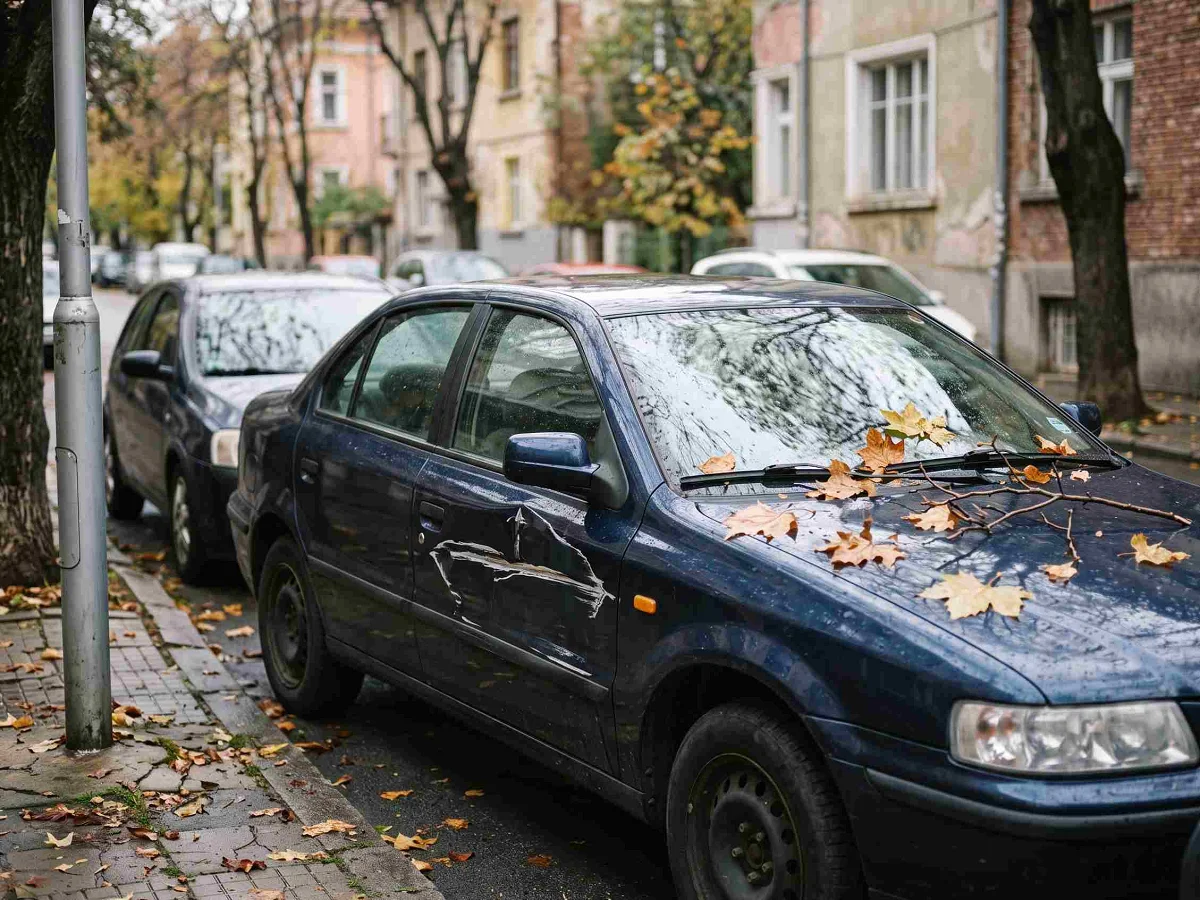
Каско е обратното. То е доброволна застраховка и покрива твоята кола, независимо кой е виновен. Ударил си се сам в стълб, паднал е клон върху капака, откраднали са ти колата, издраскал я е някой на паркинга. При тези случаи ГО не плаща нищо, а щетата се поема от твоята застраховка Каско (ако имат такава).
Двете не се изключват. Всички шофьори с Каско трябва да имат и Гражданска отговорност отгоре, защото ГО остава задължителна при всички положения.
Какво покрива Каско
Покритията са различни и зависят от избрания застраховател и твоя избор на ниво на покритие. Най-честият избор е Пълно Каско. Пълното Каско покрива широк набор от рискове за самата кола. Обичайно вътре влизат:
- пътнотранспортно произшествие, включително когато вината е твоя;
- кражба на колата;
- пожар;
- природни бедствия като градушка, наводнение, буря или паднало дърво;
- злоумишлени действия на трети лица, например надраскване или счупено стъкло.
Освен Пълно Каско (с различни търговски наименования), на пазара има и други възможности, с по-ограничени покрития с различни наименования или най-общо частично Каско. То обикновено струва по-малко и покрива само избрани рискове, например пожар, природни бедствия, но обикновено изключва покрития като кражба. Кое покритие има смисъл зависи от това срещу какво реално искаш да се застраховаш. Ако не си сигурен какво означават термини като самоучастие или застрахователна сума, речникът на автомобилните застраховки ги обяснява на човешки език.
Кога доплащането за Каско наистина си струва
Каско е необходимост при по-нова или по-скъпа кола. Ако колата ти струва десетки хиляди, една тежка катастрофа без Каско означава, че губиш почти цялата инвестирана сума. При тотална щета застрахователят по Каско плаща до стойността на колата, докато без Каско оставаш само с това, което успееш да вземеш от виновния, ако изобщо има виновен.
Има и ситуации, в които Каско е практически единствената ти защита. Ако ударят паркираната ти кола и избягат, а ти не намериш виновния, няма от кого да търсиш парите. Същото важи за градушка и кражба, при които няма насрещна страна. В тези случаи или застрахователят ти по Каско плаща, или плащаш ти.
Доплащането си струва и ако:
- колата е на лизинг или кредит, където застраховката често е условие по договора;
- паркираш на улицата, а не в затворен двор или гараж;
- разчиташ на колата всеки ден и не можеш да си позволиш седмици без нея.
- не можеш да инвестираш в смяна или допълнителен автомобил бързо.
Кога само Гражданска отговорност е достатъчна
Само ГО е разумен избор при по-стара кола с ниска пазарна стойност, която не е основен автомобил и може да бъде заменена лесно и бързо, без да натоварва бюджета ти. Ако колата е сравнително евтина, годишната премия за пълно Каско може да изяде значителна част от тази стойност за няколко години. Тогава сметката често не излиза: плащаш за Каско повече, отколкото би получил като обезщетение при инцидент.
Изборът върви най-често по стойност. Колкото по-евтина е колата и колкото по-надеждно я прибираш, толкова по-малко работа върши Каско. Колкото по-скъпа е и по-изложена на риск, толкова по-бързо се изплаща.
Ако не си сигурен дали е необходимо да сключваш Каско за твоя автомобил е добра идея да се свържеш с експертите на SmartIns, за да получиш повече информация за покритията и възможностите при различни застрахователи, както и оферта. Така ще направиш избора си по-лесно и най-вече на база актуална информация, а не предположения.
Къде влиза автоасистанс
Автоасистанс, или помощ на пътя, е трети, отделен продукт, който хората често бъркат с Каско. Той не покрива ремонт на щета, а те вади от аварийна ситуация на пътя. Обичайно покрива репатриране на колата, смяна на спукана гума, подаване на ток при изтощен акумулатор, доставка на гориво и превоз на пътниците. В чужбина някои пакети осигуряват и заместващ водач. Точните покрития зависят от точната застраховка и застраховател, които си избрал.
Автоасистанс може да се сключи самостоятелно или като добавка към Гражданска отговорност или Каско. Ако пътуваш често и на дълги разстояния, той върши работа независимо дали имаш Каско, защото решава друг проблем: не щетата по колата, а това да не останеш блокиран насред пътя.
От какво зависи цената на Каско
Точна цена на Каско не може да се даде предварително, защото се изчислява индивидуално за всяка кола. Влияят марката и моделът, възрастта и стойността на колата, дори къде я паркираш може да промени цената. Важни са също историята ти на щети, избраното самоучастие и обхватът на покритието. Затова две еднакви на пръв поглед коли често получават различни премии.
Разумният подход е да сравниш няколко оферти, вместо да вземеш първата.
Често задавани въпроси
Задължително ли е Каско?
Не. Задължителна е само Гражданска отговорност. Каско е доброволна застраховка и сам решаваш дали да я имаш.
Каско покрива ли щети, когато аз съм виновен за катастрофата?
Да. Точно това е разликата с Гражданска отговорност, която плаща само на пострадалата страна, но не и за твоята кола. Чети общите условия преди да купиш полицата, в тях е цялата информация.
Мога ли да имам само Каско, без Гражданска отговорност?
Не. Гражданска отговорност остава задължителна за всяка кола в движение. Каско идва отгоре, не вместо нея.
Каско или автоасистанс да избера?
Те решават различни проблеми. Каско пази при щета по колата, автоасистанс те изважда от авария на пътя. Може да имаш и двете, ако и двете отговарят на нуждите ти.
Струва ли си Каско за стара кола?
Зависи, и решаваш ти. При ниска пазарна стойност пълно Каско понякога струва повече за няколко години, отколкото би получил като обезщетение при малка щета, но кражба, градушка или ежедневната нужда от колата, която не можеш да замениш, може да наклонят везните обратно. Ако се колебаеш, екипът на SmartIns може да прегледа конкретния ти случай и да ти покаже плюсовете и минусите, преди да решиш.
Как да разбера дали доплащането ми се отплаща?
Застраховките Каско не са създадени да ти носят приходи, а да те защитават при непредвиден инцидент. Винаги е добра идея да имаш “излишна” полица, вместо да си без покритие, точно когато най-много ти трябва.
Виж своята цена, преди да решиш
Решението Каско или само Гражданска отговорност е по-лесно, когато имаш числата пред себе си. Започни с Гражданска отговорност, която ти трябва при всички случаи, сравни офертите и виж каква е реалната разлика за твоята кола. и прецени спокойно дали да добавиш Каско.